
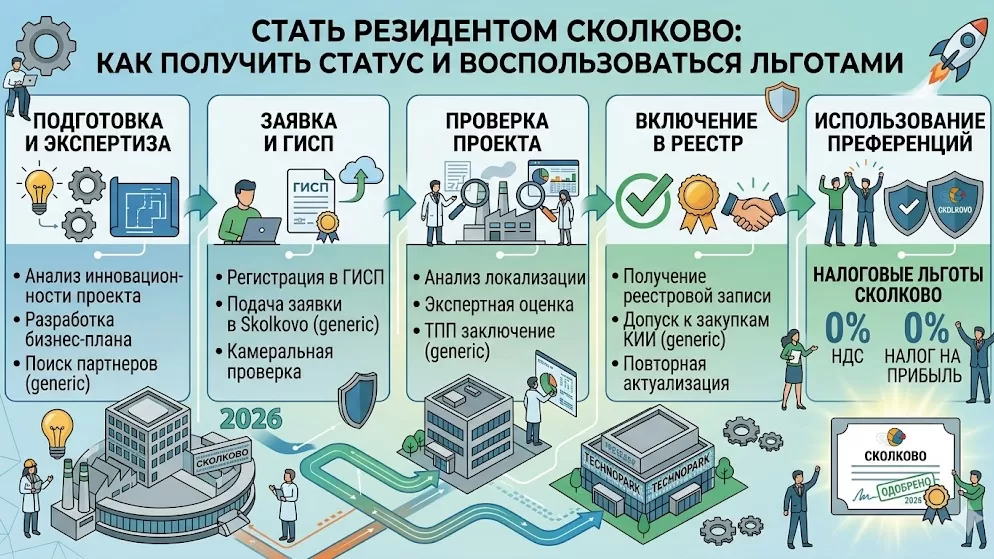
Аренда офиса на территории «Сколково» и статус участника проекта «Сколково» по 244-ФЗ — разные вещи, и материалы, которые их путают, вводят читателя в заблуждение. Налоговые льготы даёт именно формальный статус участника, полученный после научно-технической экспертизы, а не факт физического присутствия на площадке. Разбираем, как устроена процедура получения статуса и какие льготы он реально даёт.
Главное: статус участника проекта «Сколково» даёт освобождение от налога на прибыль и НДС (при соблюдении пороговых значений выручки и прибыли) и пониженный тариф страховых взносов. С 2026 года структура тарифа взносов изменилась — прежнее деление персонала на «проектный» и «непроектный» с разными ставками отменено, действует единая двухуровневая схема для всех сотрудников. Заявка подаётся через личный кабинет на sk.ru и проходит заочную научно-техническую экспертизу.
Какие льготы даёт статус участника
| Льгота | Нормативная база | Условие применения |
|---|---|---|
| Освобождение от налога на прибыль | Ст. 246.1 НК РФ | До 10 лет с момента получения статуса или до превышения порога выручки/прибыли |
| Освобождение от НДС | Ст. 145.1 НК РФ | Действует с 1-го числа месяца, следующего за месяцем получения статуса; отказ от освобождения возможен только один раз |
| Пониженный тариф страховых взносов | Ст. 427 НК РФ | С 2026 года — единая схема для всех сотрудников: 30% с выплат в пределах 1,5 МРОТ в месяц, 15% с суммы превышения |
Пороги выручки и прибыли срабатывают не как альтернатива, а последовательно. Годовой объём выручки свыше 1 млрд рублей прекращает освобождение по налогу на прибыль и запускает отсчёт накопленной прибыли, а нулевая ставка и освобождение от НДС держатся до тех пор, пока совокупная прибыль нарастающим итогом с начала того же года не превысит 300 млн рублей. Оба показателя стоит отслеживать регулярно в течение года, а не проверять разово к концу отчётного периода; механика перехода разобрана ниже.
Отдельная деталь, которую часто упускают: с 2026 года участник «Сколково» не вправе одновременно применять налоговый режим Сколково и пониженные ставки, установленные отдельно для аккредитованных ИТ-организаций, — нужно выбрать один из двух режимов льгот, а не комбинировать наиболее выгодные элементы каждого.
Какие налоги участник проекта не платит, а какие остаются
Отдельного налогового режима «Сколково» в кодексе нет. Компания остаётся на общей системе или на упрощёнке, а статус участника добавляет к выбранному режиму набор освобождений и пониженный тариф взносов. Поэтому вопрос «какие налоги не платят резиденты „Сколково“» точнее звучит так: что статус снимает, а что компания считает и платит как все.
| Налог или платёж | Что даёт статус участника | Что остаётся за компанией |
|---|---|---|
| Налог на прибыль | Освобождение по ст. 246.1 НК РФ, далее нулевая ставка по п. 5.1 ст. 284 НК РФ | Учёт доходов и расходов, ежегодное подтверждение права, отчётность в инспекцию |
| НДС | Освобождение по ст. 145.1 НК РФ по внутренним операциям | Налог при ввозе товаров, обязанности налогового агента, налог по счетам-фактурам, выставленным с выделенной суммой |
| Налог на имущество организаций | Льгота для участников проекта по ст. 381 НК РФ | Учёт объектов и подтверждение основания льготы |
| Страховые взносы | Пониженный тариф 15% с выплат сверх полуторакратного федерального МРОТ | Общий тариф с выплат в пределах 1,5 МРОТ, взносы на травматизм |
| НДФЛ | Льгот статус не даёт | Обязанности налогового агента по выплатам сотрудникам и исполнителям |
| Транспортный и земельный налоги | Отдельной льготы для участника не предусмотрено | Уплата по общим правилам при наличии объектов налогообложения |
Экономия участника складывается в основном из налога на прибыль, НДС и страховых взносов. Зарплатные обязанности налогового агента и платежи по имеющимся объектам никуда не деваются, поэтому финансовую модель нельзя строить на допущении «налогов не будет вообще». Посчитать эффект под конкретную выручку и фонд оплаты труда помогает калькулятор экономии участника, а подробный разбор каждой льготы отдельно собран в материале о налоговых льготах участников «Сколково».
Налог на прибыль: освобождение, нулевая ставка и два разных порога
Освобождение от обязанностей налогоплательщика по налогу на прибыль предусмотрено ст. 246.1 НК РФ и действует до десяти лет со дня получения статуса. Право возникает не задним числом: применять его можно с 1-го числа месяца, следующего за месяцем получения статуса, и подтверждать документами, которые участник направляет в налоговый орган.
Дальше начинается место, где ошибаются чаще всего. Известные цифры 1 млрд и 300 млн рублей относятся к разным этапам, а не к двум равнозначным основаниям:
- пока годовая выручка не превысила 1 млрд рублей, действует освобождение по ст. 246.1 НК РФ и налог вообще не исчисляется;
- с начала налогового периода, в котором выручка превысила 1 млрд рублей, освобождение прекращается, но прибыль облагается по ставке 0% на основании п. 5.1 ст. 284 НК РФ;
- нулевая ставка сохраняется, пока совокупный размер прибыли нарастающим итогом с 1 января того же года не превысит 300 млн рублей;
- с налогового периода, в котором превышен и этот показатель, прибыль облагается по общей ставке; в 2026 году она составляет 25%.
То есть миллиард выручки сам по себе не переводит компанию на уплату налога. Он означает переход из режима освобождения в режим нулевой ставки и запуск счётчика накопленной прибыли. Для планирования это разные вещи: первый порог меняет процедуру и отчётность, второй — реальную налоговую нагрузку. Расчёт и учётные тонкости разобраны в материале о налоге на прибыль участников «Сколково».
Освобождение по прибыли имеет смысл только на общей системе налогообложения: на упрощёнке этот налог не уплачивается по другим основаниям, и льгота участника там ничего не добавляет.
НДС: как включить освобождение и что оно не закрывает
Освобождение от обязанностей плательщика НДС даёт ст. 145.1 НК РФ, тоже на срок до десяти лет со дня получения статуса. Включение в реестр участников налог не отменяет автоматически: право нужно заявить и потом ежегодно подтверждать.
- освобождение применяется с 1-го числа месяца, следующего за месяцем получения статуса;
- письменное уведомление и подтверждающие документы направляются в инспекцию не позднее 20-го числа месяца, следующего за месяцем, с которого участник начал пользоваться правом;
- по истечении каждых 12 календарных месяцев право подтверждается заново, срок подачи документов тот же — до 20-го числа следующего месяца;
- от освобождения можно отказаться добровольно, но повторно оно не предоставляется, поэтому отказ фактически необратим;
- если документы не представлены или содержат недостоверные сведения, налог подлежит восстановлению и уплате в бюджет с начислением пеней.
Освобождение закрывает внутренние операции, но не отменяет НДС при ввозе товаров на территорию России и не снимает обязанностей налогового агента. Ещё один практический момент: в договорах и первичных документах участник указывает «Без НДС» со ссылкой на ст. 145.1 НК РФ, а не ставку 0%. Это разные правовые основания, и подмена одного другим вызывает вопросы и у контрагентов, и при проверке. Если счёт-фактура всё же выставлен с выделенной суммой налога, её придётся перечислить в бюджет.
С 2026 года общая ставка НДС составляет 22%, так что цена ошибки в оформлении выросла: вовремя не заявленное освобождение оборачивается не упущенной выгодой на бумаге, а налогом по действующей ставке. Порядок оформления и состав документов разобраны в материале об освобождении от НДС для участников «Сколково».
Общая система или упрощёнка: что выбрать участнику
Выбор режима определяет, какая часть льгот сработает, поэтому его лучше делать до подачи заявки, а не после получения статуса.
- на общей системе задействуются все три ключевые льготы: по налогу на прибыль, по НДС и по налогу на имущество;
- на упрощёнке льгота по прибыли не работает за отсутствием предмета, зато освобождение по ст. 145.1 НК РФ и льгота по имуществу применимы;
- пониженный тариф страховых взносов от выбранного режима не зависит.
С 2026 года компании на упрощёнке становятся плательщиками НДС при доходе выше 20 млн рублей за год, и в последующие годы этот порог по закону снижается дальше. Для участника проекта на УСН вопрос «заявлять ли освобождение» перестал быть теоретическим: раньше при небольших оборотах он часто откладывался. Как режимы сочетаются на практике, разобрано в материале об УСН и статусе участника «Сколково».
Независимо от режима компании нужен раздельный учёт доходов и расходов по льготируемой деятельности. Это не формальность бухгалтерии, а основание, которым право на льготу подтверждается при проверке.
Таможенные льготы: возмещение пошлин и ввозного НДС
Налоговый блок дополняется таможенным, и при планировании закупки оборудования о нём часто забывают. Ввоз освобождением по ст. 145.1 НК РФ не покрывается, то есть пошлина и ввозной НДС уплачиваются. Но для товаров, которые ввозятся для исследовательской деятельности участника и коммерциализации её результатов, предусмотрен механизм возмещения этих расходов за счёт средств федерального бюджета.
Работает он не как льгота на границе, а как отдельная процедура: участник заключает с Фондом соглашение о возмещении затрат и договор с уполномоченным таможенным представителем, который декларирует товар и уплачивает платежи. Таможенные сборы участник оплачивает самостоятельно. Если ввезённое имущество используется не по заявленному назначению, возмещённые суммы приходится вернуть, причём контрольный период отсчитывается годами с даты ввоза, поэтому свободно перепродать оборудование сразу после возмещения не получится. Перечень товаров, состав документов и текущие условия сверяют с действующим регламентом Фонда: они обновляются чаще, чем нормы кодекса.
Что происходит с налогами при утрате статуса
Потеря статуса — событие не только организационное, но и налоговое, и оснований у неё несколько: истечение десятилетнего срока, исключение из реестра по решению Фонда, добровольный отказ, ликвидация или реорганизация компании, превышение показателей выручки и прибыли. Логика последствий общая — льгота прекращается не со следующего года, а с момента, который прямо определён кодексом.
- по НДС право прекращается с момента утраты статуса, а налог за период, в котором это произошло, подлежит восстановлению и уплате в бюджет с пенями;
- по налогу на прибыль освобождение прекращается с начала налогового периода, в котором наступило основание, и налог за этот период считается в общем порядке;
- если от освобождения по НДС компания раньше отказалась добровольно, вернуть его нельзя даже при повторном получении статуса;
- отсутствие раздельного учёта за льготный период превращает спорную ситуацию в доначисление, поскольку подтвердить основание нечем.
Есть и часть, о которой вспоминают в последнюю очередь, — договорная. Цены, согласованные с контрагентами без НДС, приходится пересматривать, счета-фактуры выставлять по действующей ставке, а учётную политику приводить в соответствие с общим режимом. Чем позже компания это замечает, тем больше приходится закрывать задним числом. Поэтому приближение к порогам разумно отслеживать заранее и готовить переход, а не фиксировать его по факту.
Резидент «Сколково Парка» — не то же самое, что участник проекта
Статус арендатора или резидента делового квартала на территории «Сколково» сам по себе не даёт права на налоговые льготы. Для применения освобождения от налога на прибыль, НДС и пониженного тарифа взносов требуется отдельное включение в реестр участников проекта «Сколково» по 244-ФЗ и прохождение научно-технической экспертизы — присутствие офиса на площадке технопарка облегчает доступ к инфраструктуре и нетворкингу, но статус участника не привязан географически.
По той же причине не стоит переносить на «Сколково» правила соседних режимов. Льготы резидентов особых экономических зон (ОЭЗ) и технопарков установлены отдельными нормами, привязаны к территории и к соглашению об осуществлении деятельности, а по налогу на прибыль там применяются пониженные региональные ставки, а не освобождение по ст. 246.1 НК РФ. Сравнивать режимы перед выбором площадки полезно, а вот смешивать их условия при расчёте налоговой нагрузки нельзя: получится модель, которой не соответствует ни один из них.
Кто может претендовать на статус и по каким направлениям
Участниками проекта могут стать российские юридические лица, выполняющие исследования и разработки и коммерциализирующие результаты интеллектуальной деятельности по приоритетным направлениям. На данный момент действуют четыре кластера: информационные технологии, биомедицинские технологии, энергоэффективные технологии и укрупнённый кластер передовых производственных технологий (объединяет производство, ядерные и космические технологии) — материалы, перечисляющие пять отдельных направлений с ядерными технологиями как самостоятельным кластером, устарели.
Как проходит экспертиза заявки
Заявка подаётся через личный кабинет на sk.ru. Экспертиза заочная: формальная проверка комплектности, проверка соответствия приоритетному направлению, содержательная экспертиза по существу с голосованием экспертов по установленным критериям. Очная защита перед экспертным советом не является обязательным этапом для всех заявителей — это отдельная платная опция программы ускоренного рассмотрения, а не стандартная процедура, которую проходит каждый.
Сам закон №244-ФЗ не фиксирует срок рассмотрения заявки в днях — конкретные сроки определяются внутренним регламентом фонда, а не нормой закона напрямую, и встречающиеся в отраслевых материалах оценки в неделях или месяцах стоит воспринимать как практический ориентир, а не гарантированный норматив.
Что готовить для подачи заявки
В комплект документов входят учредительные документы и выписка из ЕГРЮЛ, содержательное описание планируемых исследований и разработок (цель, научно-техническая новизна, план работ), сведения о команде и её релевантной экспертизе, а также материалы, подтверждающие потенциал коммерциализации результата. Наличие патентов или поданных патентных заявок не является обязательным условием, но заметно усиливает доказательную базу технической новизны проекта.
Частые ошибки при оформлении льгот после получения статуса
Наиболее частая ошибка — отсутствие раздельного учёта доходов и расходов по операциям, подпадающим под льготы: без чёткого разделения в учётной политике компания рискует получить доначисления при проверке, даже обладая формально действующим статусом участника. Вторая типичная проблема — позднее уведомление налоговой службы о применении освобождения от НДС: право на льготу не возникает автоматически с момента получения статуса, а требует отдельного уведомления в установленном порядке.
Как усилить доказательную базу научно-технической новизны
Экспертиза оценивает формальное соответствие приоритетному направлению и, отдельно, содержательную новизну заявленной разработки. Компаниям, чей проект развивает уже известный подход, а не предлагает принципиально новое решение, стоит заранее чётко сформулировать, в чём именно заключается техническое отличие от существующих на рынке аналогов, а не полагаться на общую формулировку «инновационный продукт» без конкретики. Патентный поиск на этапе подготовки заявки помогает подтвердить охраноспособность решения и заранее увидеть, какие смежные разработки уже существуют, — это снижает риск, что эксперты сочтут заявленную новизну недостаточной.
Отдельное практическое наблюдение: команды, прикладывающие к заявке не только описание технологии, но и подтверждённый интерес потенциальных индустриальных партнёров (письма поддержки, предварительные соглашения о пилотном внедрении), проходят экспертизу по критерию коммерциализации увереннее, чем проекты с исключительно теоретическим описанием рыночного потенциала. Это не формальное требование, а фактор, повышающий устойчивость заявки при содержательной оценке.
Когда стоит обратиться за консультацией
Для проектов с однозначной, легко формулируемой научно-технической новизной и понятной структурой бизнеса самостоятельная подготовка заявки вполне реализуема. Ситуация сложнее для команд, чья разработка находится на стыке нескольких направлений или сложно вписывается в формальные критерии одного кластера, — здесь консультация со специалистом, знакомым с практикой экспертизы фонда, до подачи заявки снижает риск отказа по формальным основаниям, не связанным с реальным качеством самого проекта.
Вопросы и ответы
Нужен ли офис на территории «Сколково» для получения льгот?
Нет, льготы привязаны к статусу участника проекта, а не к физическому расположению офиса. Присутствие на площадке облегчает доступ к инфраструктуре и мероприятиям фонда, но не является обязательным условием.
Сколько действуют льготы по налогу на прибыль и НДС?
До 10 лет со дня получения статуса. Раньше срока льготный режим сворачивается по цепочке: годовая выручка свыше 1 млрд рублей прекращает освобождение по налогу на прибыль с переходом на нулевую ставку, а превышение накопленной прибыли в 300 млн рублей прекращает и нулевую ставку, и освобождение от НДС.
Можно ли одновременно применять льготы Сколково и ИТ-аккредитации?
Нет, с 2026 года участник «Сколково» обязан выбрать один из двух налоговых режимов — одновременное применение льгот обоих статусов законом не допускается.
Что нужно сделать сразу после получения статуса, чтобы льготы заработали?
Заявить их. Освобождение по НДС применяется с 1-го числа месяца, следующего за месяцем получения статуса, но требует уведомления инспекции с подтверждающими документами не позднее 20-го числа следующего месяца и ежегодного подтверждения. По налогу на прибыль право также подтверждается документами. Параллельно стоит настроить раздельный учёт доходов и расходов.
Какие налоги остаются за участником проекта?
НДФЛ в роли налогового агента, взносы на травматизм, страховые взносы с выплат в пределах полуторакратного МРОТ по общему тарифу, транспортный и земельный налоги при наличии объектов, а также НДС при ввозе товаров и в случаях, когда компания выступает налоговым агентом.
Выручка превысила 1 млрд рублей — налог на прибыль сразу становится 25%?
Нет. Освобождение по ст. 246.1 НК РФ прекращается, но прибыль облагается по ставке 0% на основании п. 5.1 ст. 284 НК РФ. Общая ставка применяется позже, с периода, в котором совокупная прибыль нарастающим итогом превысит 300 млн рублей.
Можно ли отказаться от освобождения по НДС и вернуть его позже?
Отказаться можно, но вернуться нельзя: повторно освобождение участнику проекта не предоставляется. Поэтому решение стоит просчитывать заранее, особенно если основные покупатели работают с вычетом входного налога.
Меняются ли льготы, если компания работает на УСН?
Частично. Освобождение от НДС по ст. 145.1 НК РФ и льгота по налогу на имущество применяются и на упрощёнке, а освобождение по налогу на прибыль там теряет смысл, поскольку этот налог не уплачивается по другому основанию. Пониженный тариф страховых взносов действует независимо от режима.
Как статус связан с экосистемой «Сколково»
Получение статуса это вход в целую экосистему, и участнику полезно понимать, как устроены её части. Ниже коротко о том, с чем статус соприкасается на практике, и куда смотреть за подробностями.
Первое: где работать. Статус не обязывает арендовать офис на территории, но многим участникам удобна инфраструктура технопарка с лабораториями, оборудованием и сервисами. Как она устроена, мы разбирали в материале о технопарке «Сколково».
Второе: кто присваивает статус. Решение принимает Фонд «Сколково» по итогам независимой экспертизы, он же ведёт реестр участников и отвечает за правила проекта. Про его устройство и руководство мы писали в обзоре о Фонде «Сколково».
Третье: какие направления подходят. Статус получают технологические проекты приоритетных направлений: от информационных технологий и биомеда до нанотехнологий и новых материалов. Какие разработки ведут участники, показано в материале о разработках «Сколково».
Общая картина проекта, его масштаб и отличие инновационного центра от Фонда собраны в обзоре об инновационном центре «Сколково». Понимание этих связей помогает не путать статус участника с арендой площадки или с налоговыми режимами других зон, а видеть, как части проекта работают вместе.
Источники
- Фонд «Сколково», официальный сайт: действующие кластеры и приоритетные направления проекта.
- КонсультантПлюс, Налоговый кодекс РФ: ст. 246.1, 145.1, 427 — условия применения льгот участников «Сколково».
- Фонд «Сколково»: налоговые и таможенные льготы участников проекта, условия прекращения.
- КонсультантПлюс, часть вторая НК РФ: п. 5.1 ст. 284 и ст. 381 — нулевая ставка по прибыли и льгота по налогу на имущество.