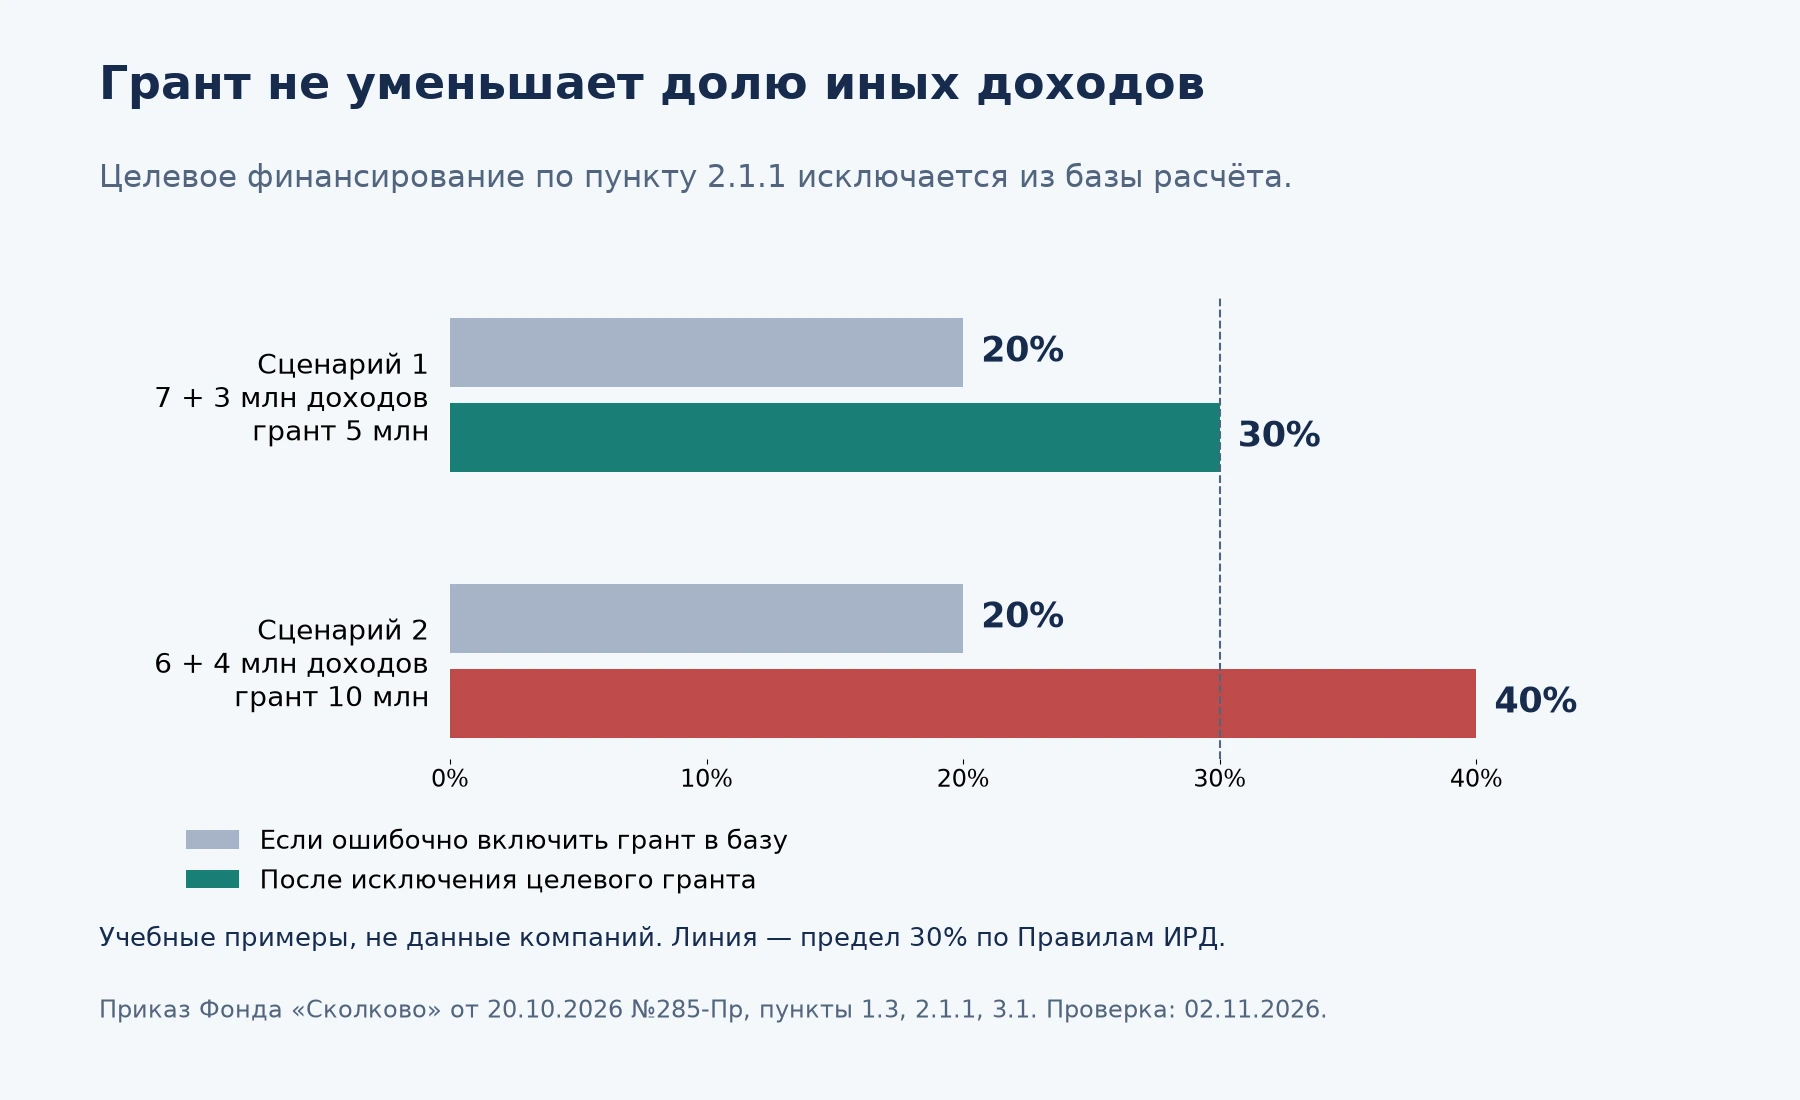
Условный пример: компания получила 6 млн рублей от проекта, 4 млн от другой деятельности и 10 млн целевого гранта. Если сложить все поступления, сторонний доход составит 20%. Но подходящий грант исключается из базы по приказу «Сколково» №285-Пр. Остаётся 10 млн, а доля иных доходов — 40%, выше предела 30%. Разберём, как считать эту долю и ограничения по прибыли на шести примерах.
Порядок утверждён приказом Фонда от 20 октября №285-Пр и опубликован 21 октября 2026 года. Документ разъясняет, как определять общую сумму поступлений и какую часть прибыли запрещено направлять на дивиденды. Новые правила действуют с отчётных периодов 2026 года. Для 2025 года действует оговорка: правила применяют только в той части, которая улучшает положение резидента. Отчётным периодом остаётся календарный год, а для новичков — отрезок со дня получения статуса до 31 декабря. Основания: Порядок, пункты 1.6–1.7 и пункт 12 статьи 4 Правил ИРД.
Как формируется база для расчёта
В расчёт берут показатели бухгалтерского учёта. Банковские выписки и налоговые декларации бухгалтерскую базу не заменяют. По пунктам 1.2–1.3 складывают доходы от реализации и прочие доходы, а затем вычитают закрытый перечень исключений. При стандартном плане счетов смотрят на кредитовые обороты по счетам 90.01 и 91.01.
Что относится к профильному проекту, а что к сторонней деятельности, по пункту 1.4 определяет сам Фонд. Эксперты оценивают реальную работу и экономический смысл каждой операции. Заголовок договора или название счёта в спорной ситуации компанию не защитят.
Пункт 2.1 содержит 11 категорий исключений. Среди них — подходящее целевое финансирование на исследования и коммерциализацию, положительные курсовые разницы и отдельные бухгалтерские статьи. Для процентов по займам смотрят не на общую начисленную сумму, а на итоговую разницу между полученными и уплаченными процентами. Пункт 2.2 прямо запрещает применять исключения к операциям, нацеленным на обход закона. Основание: Порядок, разделы 1–2.
Шесть практических сценариев
В таблице приведены шесть учебных расчётов в миллионах рублей. Базой названа сумма всех доходов после вычета предусмотренных исключений. В первом, втором и шестом примерах грант полностью отвечает условиям пункта 2.1.1, а в третьем положительная курсовая разница укладывается в пункт 2.1.8. Иные доходы указаны после предусмотренных исключений.
| Сценарий | Исходные условия | База и доля иных доходов | Результат проверки |
|---|---|---|---|
| 1. Грант при предельной доле | Проект 7; иной доход 3; целевой грант 5 | База 10; 3 / 10 = 30% | Доля в пределах лимита, запаса до превышения нет |
| 2. Большой грант не скрывает превышение | Проект 6; иной доход 4; целевой грант 10 | База 10; 4 / 10 = 40% | Предел 30% превышен |
| 3. Положительная курсовая разница | Проект 8; иной доход 2; курсовая разница 2 | База 10; 2 / 10 = 20% | Доля в пределах лимита |
| 4. Небольшой дополнительный доход | Проект 7,1; иной доход 2,9 плюс ещё 0,2 | База 10,2; 3,1 / 10,2 ≈ 30,392157% | Предел превышен, хотя добавилось только 0,2 |
| 5. Убыток | Проект 7; иной доход 3; чистый убыток 0,5 | База 10; доля 30% | Убыток не создаёт прибыль для выплаты |
| 6. Только исключаемый грант | Проект 0; иной доход 0; целевой грант 5 | База 0; выражение 0 / 0 не определено | Нельзя записать «0%» и автоматически подтвердить соблюдение лимита |
Скачать CSV: шесть сценариев с входными суммами, формулами и основаниями. Пустые ячейки в последней строке таблицы обозначают математическую неопределённость при делении на ноль. Арифметический результат в файле сам по себе не разрешает выплату денег учредителям.
В четвёртом сценарии скрыта другая ошибка: оценивать новый контракт по прошлогодним оборотам. Дополнительные 0,2 млн рублей увеличивают одновременно числитель и знаменатель. Приходится пересчитывать всю пропорцию целиком: 3,1 / 10,2. Если компания уже находилась у черты в 30%, даже скромная сделка выталкивает её за лимит.
Какую часть прибыли нельзя распределять
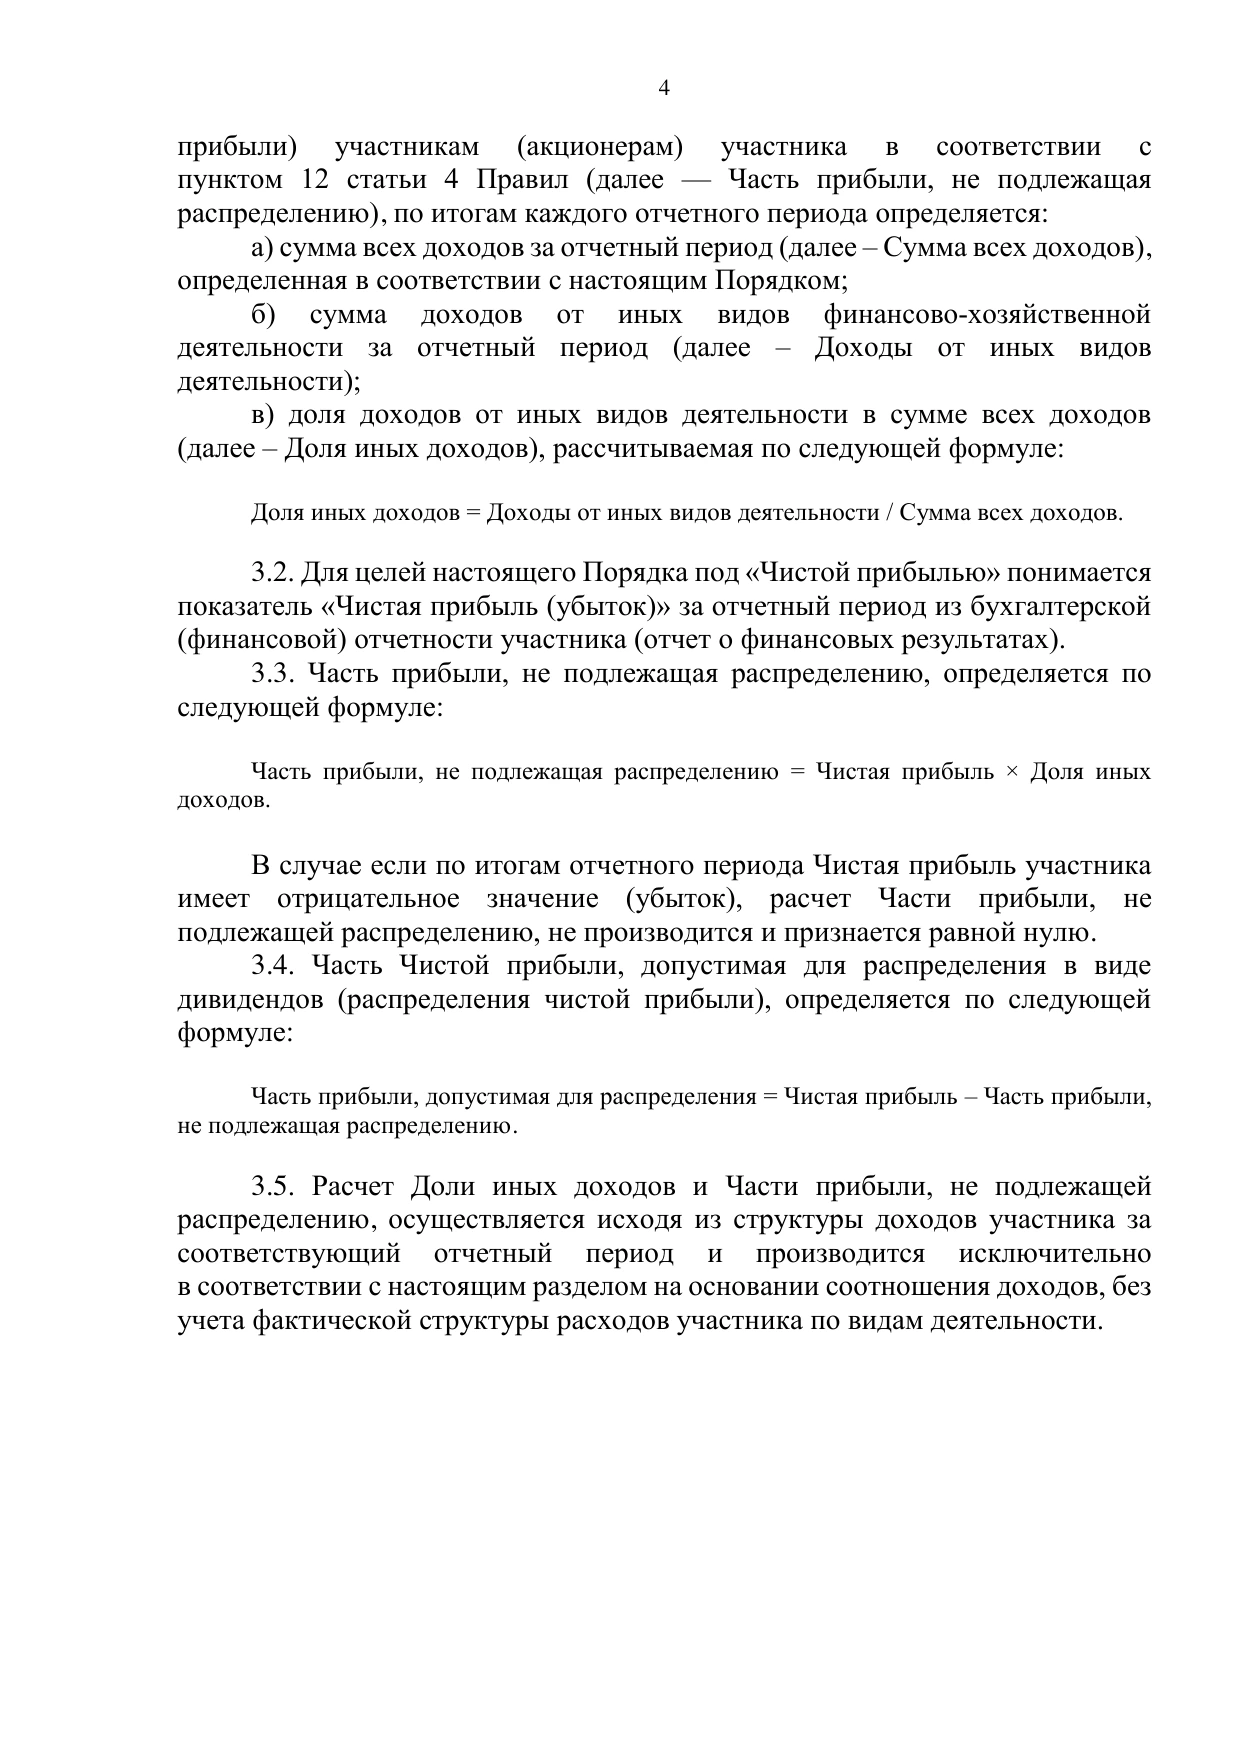
Формула из пункта 3.3 проста: чистую прибыль умножают на полученную долю сторонних доходов. Показатель чистой прибыли берут прямо из официальной бухгалтерской отчётности. Ссылка: Порядок, пункты 3.1–3.5.
В первом сценарии при прибыли 2 млн рублей и доле 30% нельзя распределять 0,6 млн (2 × 30%). Расчётный остаток — 1,4 млн рублей. В третьем примере при прибыли 1 млн рублей и доле 20% нельзя распределять 0,2 млн, а расчётный остаток равен 0,8 млн рублей.
Остаток по формуле ещё не означает, что его можно выплатить. Нужно проверить другие ограничения Правил ИРД и корпоративного права. В частности, пункт 11 статьи 4 касается вовлечения определённых объектов, созданных до получения статуса. Во втором сценарии доля иных доходов уже превышена: расчётные 1,2 млн остатка не устраняют нарушение и не заменяют правовую проверку.
Если бизнес получил убыток, нераспределяемую часть по пункту 3.3 признают равной нулю. Однако убыток остаётся убытком: в пятом примере финансовый результат равен минус 0,5 млн рублей. В шестом сценарии формула вообще не работает из-за нулевой базы: готового ответа «0%» правила не дают.
Контроль статуса, отчётности и налогов
Статья 2 Правил ИРД требует вести хотя бы один инновационный проект без существенных отклонений от его описания. Для спорного дохода соберите договор, акты, описание результата и объяснение связи с проектом. Приём отчёта Фондом не означает одобрения каждой сделки.
Чтобы избежать сюрпризов, ведите внутреннюю таблицу: дата признания дохода, сумма, источник, связь с проектом и пункт исключения. Сверяйте эти цифры с бухгалтерскими регистрами перед каждым новым соглашением или распределением дивидендов.
Срок сдачи годового отчёта за 2026 год наступает 5 апреля 2027 года с учётом правил переноса выходных дней (пункты 2 и 5 статьи 7 Правил ИРД). Форму отчёта и перечень приложений Фонд ежегодно утверждает отдельными приказами. Первоисточник: Правила ИРД, статья 7.
Соблюдение правил Фонда не заменяет налоговых требований. Освобождение от НДС регулирует статья 145.1, а освобождение от налога на прибыль — статья 246.1 НК РФ. Налоговые условия и порядок подачи уведомлений проверяют отдельно.
О подтверждении статуса читайте в карте документов МТК и «Сколково». Если требуется аудит договоров и отчётности, можно выбрать сопровождение статуса участника проекта.
Методика и границы проверки
Шесть условных сценариев иллюстрируют типичные счётные ошибки при разном составе выручки. Формулы рассчитаны по приказу Фонда №285-Пр от 20 октября 2026 года и Правилам ИРД в редакции декабря 2025 года. Материал проверен 2 ноября 2026 года. Расчёты демонстрируют механику формул, а оценку реальных договоров компании проводят самостоятельно.
Вопросы и ответы
Любой грант исключается из базы?
Только целевое финансирование, отвечающее требованиям пункта 2.1.1 Порядка и подтверждённое реальной сутью расходов. Одной формулировки в назначении платежа недостаточно.
Если доля сторонних доходов меньше 30%, можно забирать весь остаток прибыли?
Расчёт по пунктам 3.3–3.4 определяет только часть прибыли, которую нельзя распределять. Остаток нужно отдельно проверить по другим ограничениям Правил ИРД и корпоративного права.
Освобождает ли убыток от контроля доли доходов?
Нет. При убытке часть прибыли, которую нельзя распределять равна нулю по пункту 3.3, но само ограничение доли сторонних доходов в 30% сохраняет силу.
Что делать при нулевой базе?
Не подставляйте ноль вместо деления. Проверьте обоснованность исключений, зафиксируйте неопределённость результата по формуле и согласуйте ситуацию с Фондом.
Первоисточники: приказ №285-Пр от 20.10.2026, пункты 1.2–1.7, 2.1–2.2, 3.1–3.5; Правила ИРД, статьи 2, 4 и 7; статьи НК РФ по ссылкам в тексте.
Обсудим вашу задачу
Проверим, как изменение касается вашей продукции
Выясним, какие правила относятся к вашему товару и компании, какие сроки важны и что подготовить. Объём и стоимость работы определим после знакомства с задачей.
Тема: Досье радара: Правило 70/30 в «Сколково»: шесть расчётов доходов по приказу №285-Пр
+7 920 898-17-18