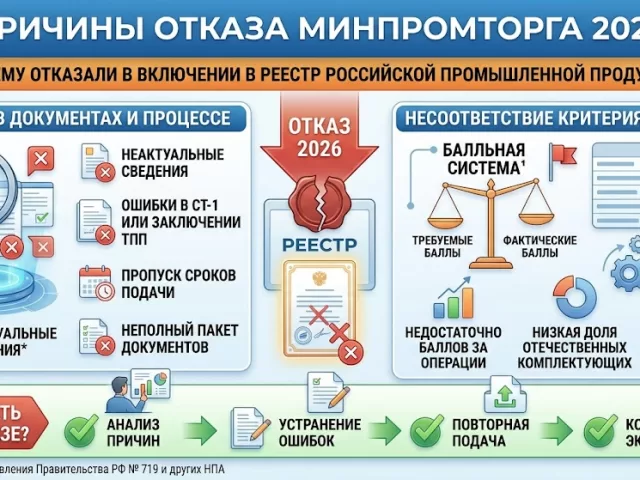
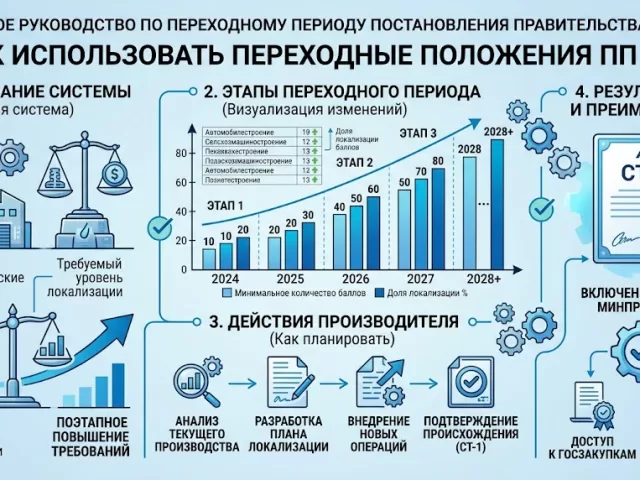
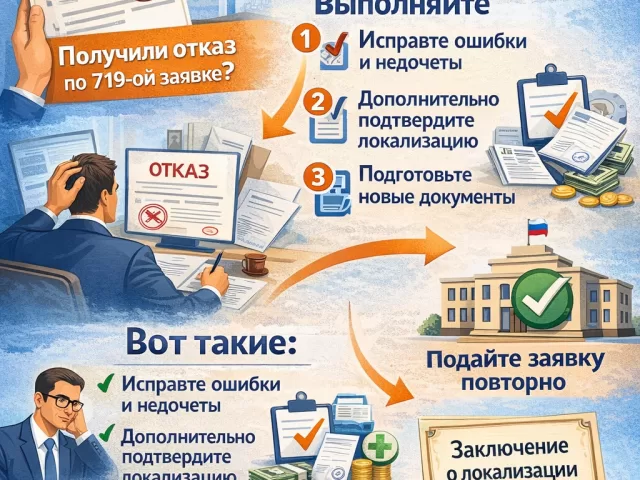
Внутренний расчёт локализации, сделанный конструкторским или экономическим отделом, и итоговая оценка Минпромторга иногда расходятся не из-за спорных операций, а из-за того, что сама формула расчёта была применена неверно. Постановление №719 для части товарных категорий использует, помимо балльной системы по операциям, ещё и расчёт адвалорной доли, процентного соотношения стоимости продукции и таможенной стоимости использованных иностранных комплектующих, и ошибка именно в этой формуле способна исказить итоговый результат сильнее, чем спор по одной конкретной операции.
Главное: для категорий продукции, где применяется расчёт адвалорной доли, используется формула: доля (в процентах) равна разности между ценой конечной продукции на условиях франко-завод и таможенной стоимостью использованных иностранных комплектующих, делённой на цену франко-завод. Цена франко-завод, это цена продукции на выходе с производства, без учёта наценки, логистики и прочих непроизводственных расходов, а не розничная или отпускная цена с учётом маржи. Подмена базы расчёта, использование конечной отпускной цены вместо цены франко-завод, одна из самых частых причин, по которой внутренний расчёт предприятия завышает реальную долю локализации.
Частые ошибки при расчёте
| Ошибка | В чём проблема |
|---|---|
| Расчёт доли от отпускной или розничной цены вместо цены франко-завод | Отпускная цена включает логистику, маржу и другие непроизводственные расходы, из-за чего доля иностранных комплектующих в расчёте занижается искусственно |
| Использование курса валют, не совпадающего с таможенной стоимостью по декларации | Таможенная стоимость иностранных комплектующих фиксируется в декларации на дату ввоза; расчёт по текущему или более выгодному курсу вместо задекларированной суммы создаёт расхождение с данными ФТС |
| Учёт компонента, который не входит в перечень учитываемых комплектующих для конкретной категории продукции | Не все компоненты изделия участвуют в расчёте адвалорной доли; для ряда категорий перечень учитываемых комплектующих ограничен методикой, и включение лишних позиций искажает результат |
| Смешение балльной системы и адвалорной доли для одной категории продукции | Разные товарные категории регулируются разными подходами методики; применение расчёта, предназначенного для другой категории, даёт неверный результат |
Почему расхождение с ФТС проявляется именно на этом этапе
Поскольку таможенная стоимость иностранных комплектующих берётся из деклараций, поданных при ввозе, а не из внутренних расчётов предприятия, любое расхождение между задекларированной стоимостью и тем, что заложено в расчёт локализации, обнаруживается при сверке данных. Экономический отдел, который пересчитывает стоимость импортных компонентов по актуальному или усреднённому курсу на дату сборки изделия, а не берёт фактическую задекларированную сумму, создаёт расхождение не по злому умыслу, а из-за того, что для внутреннего управленческого учёта такой подход обычно нормален, но не совпадает с тем, что требует методика подтверждения локализации.
Похожая ситуация возникает с расходами на научно-исследовательские и опытно-конструкторские работы, когда категория продукции предусматривает баллы или долю за такие расходы. Отнесение к НИОКР процента от общей выручки без привязки к конкретным капитализированным нематериальным активам или патентам обычно не выдерживает проверки: для целей подтверждения важна не сама сумма расходов, а то, привела ли она к результату, который можно подтвердить документально, зарегистрированной разработкой, а не расчётной долей от оборота.
Как проверить расчёт перед подачей
Свериться с тем, какая методика применяется к конкретному коду ОКПД2
Прежде чем считать, стоит точно определить, использует ли методика для данной категории продукции адвалорную долю, балльную систему или их сочетание: подходы для разных категорий не идентичны, и применение чужой формулы даёт неверный результат независимо от точности арифметики.
Использовать цену франко-завод, а не отпускную цену
База расчёта, цена конечной продукции без наценки, логистики и прочих непроизводственных расходов. Стоит убедиться, что финансовый отдел использует именно эту базу, а не привычную для управленческого учёта отпускную или розничную цену.
Сверить таможенную стоимость с данными деклараций
Стоимость иностранных комплектующих для расчёта берётся по фактической таможенной стоимости из деклараций на дату ввоза, а не пересчитывается по текущему курсу на дату производства или подачи заявки.
Что происходит, если ошибку в расчёте выявляют уже после подачи
Если расхождение между заявленным расчётом и данными таможни выявляется на этапе рассмотрения заявки, обычный исход, мотивированный отказ с указанием конкретной причины расхождения, а не обвинение в намеренном искажении данных: экспертиза и Минпромторг обычно различают техническую ошибку методики и умышленную фальсификацию. Но если аналогичная ошибка обнаруживается уже после включения в реестр, например при ежегодной сверке отчётности с базами ФТС и ФНС, последствия серьёзнее: это может стать основанием для проверки достоверности всей заявки, а не только конкретной цифры, и в зависимости от масштаба расхождения, поводом для исключения записи из реестра.
Именно поэтому разумно перепроверять расчёт не только перед первичной подачей, но и перед каждым продлением или годовой отчётностью, особенно если состав импортных комплектующих или их таможенная стоимость менялись за прошедший период. Формула сама по себе не меняется часто, но исходные данные для неё, курс на дату конкретной поставки, состав компонентов, цена франко-завод при обновлении модельного ряда, вполне могут отличаться от того, что закладывалось в расчёт годом ранее.
Вопросы и ответы
Короткие ответы на вопросы, которые чаще всего возникают при подготовке документов и подаче заявки.
Что такое цена франко-завод и почему она важна для расчёта?
Цена франко-завод, это цена продукции на выходе с производства, без учёта логистики, торговой наценки и прочих расходов, не связанных с самим производством. Она используется как база расчёта адвалорной доли именно потому, что отражает производственную стоимость, а не итоговую коммерческую цену, которая может варьироваться в зависимости от канала продаж.
Учитываются ли все импортные компоненты изделия при расчёте доли?
Нет, для ряда категорий продукции методика ограничивает перечень комплектующих, которые учитываются в расчёте. Прежде чем считать долю, стоит свериться с действующим перечнем учитываемых комплектующих именно для своей категории, а не включать в расчёт все импортные позиции подряд.
Можно ли использовать текущий курс валют вместо задекларированной таможенной стоимости?
Нет, для целей расчёта используется фактическая таможенная стоимость по декларации на дату ввоза конкретной партии. Пересчёт по другому курсу создаёт расхождение с данными, которые таможня уже передала в систему, и это расхождение обнаруживается при сверке.
Что делать, если методика для нашей категории продукции неочевидна, адвалорная доля или баллы?
Разумно свериться с действующей редакцией приложения к постановлению №719 по своему коду ОКПД2 или уточнить это напрямую у Минпромторга либо у специалиста, прежде чем проводить расчёт: применение неподходящего подхода делает результат нерелевантным независимо от точности вычислений внутри него.
Источники
- ГИСП, сервис постановления №719: действующая методика расчёта локализации по кодам ОКПД2.
- ГАРАНТ, постановление Правительства РФ от 17.07.2015 №719: критерии подтверждения российского производства промышленной продукции, включая методику расчёта адвалорной доли.