
Всё об IT-аккредитации: требования, льготы, этапы и наши услуги.
Компания получила ИТ-аккредитацию, но через год её выручка, собственники и договоры уже изменились. Чтобы сохранить статус, мало найти старое уведомление Минцифры. Нужно проверить, что ведомство увидит в отчётности и на сайте сейчас. Разбираем правила подтверждения после кампании 2026 года и подготовку к следующей проверке.
Главное: аккредитация компании, запись программы в реестре российского ПО и право на налоговую льготу решают разные задачи. Один статус не подтверждает остальные. Основа этого разбора — Положение №1729 в редакции от 1 июня 2026 года. Нормы и расчёты проверены 2 ноября 2026 года.
Сначала найдите результат проверки 2026 года
В 2026 году для планового подтверждения документы следовало представить не позднее 1 июля, а саму процедуру Минцифры проводило до 1 сентября. Эти специальные сроки установил пункт 2 постановления №673 от 01.06.2026. Ноябрьская инструкция не должна предлагать подать заявление к уже прошедшей дате.
Сейчас проверьте уведомление в личном кабинете организации на Госуслугах, результат процедуры и наличие компании в реестре аккредитованных ИТ-организаций. Ищите по ИНН: похожее название может принадлежать другому юридическому лицу. Сохраните выписку и решение вместе с документами, на основании которых подавали заявление. Если пришёл запрос или отказ, работайте с указанным в нём основанием и сроком, а не с общим советом из старой статьи.
Наличие статуса проверяется по реестру.
| Действие | Общее правило | Специально для 2026 года |
|---|---|---|
| Представление документов для планового подтверждения | Ежегодно не позднее 1 июня, пункты 26–26.2 | Не позднее 1 июля 2026 года |
| Проведение плановой процедуры Минцифры | Ежегодно до 1 июля, пункт 27 | До 1 сентября 2026 года |
Для подготовки к 2027 году ориентируйтесь на общий порядок. Отдельное продление на 2026 год не переносит сроки последующих лет. Перед подачей заново проверьте опубликованные поправки и доступную форму Госуслуг.
Что проверить в компании до следующего заявления
Начните со справки о выручке, действующих согласий ФНС и публичной информации о деятельности. Затем проверьте структуру владения и остальные условия, применимые к вашей организации. Пункты 22, 25.1 и 27 Положения описывают основания аннулирования, критерии и порядок контроля. Для отдельных категорий действуют исключения; универсальная памятка не заменяет выбор нужного пункта.
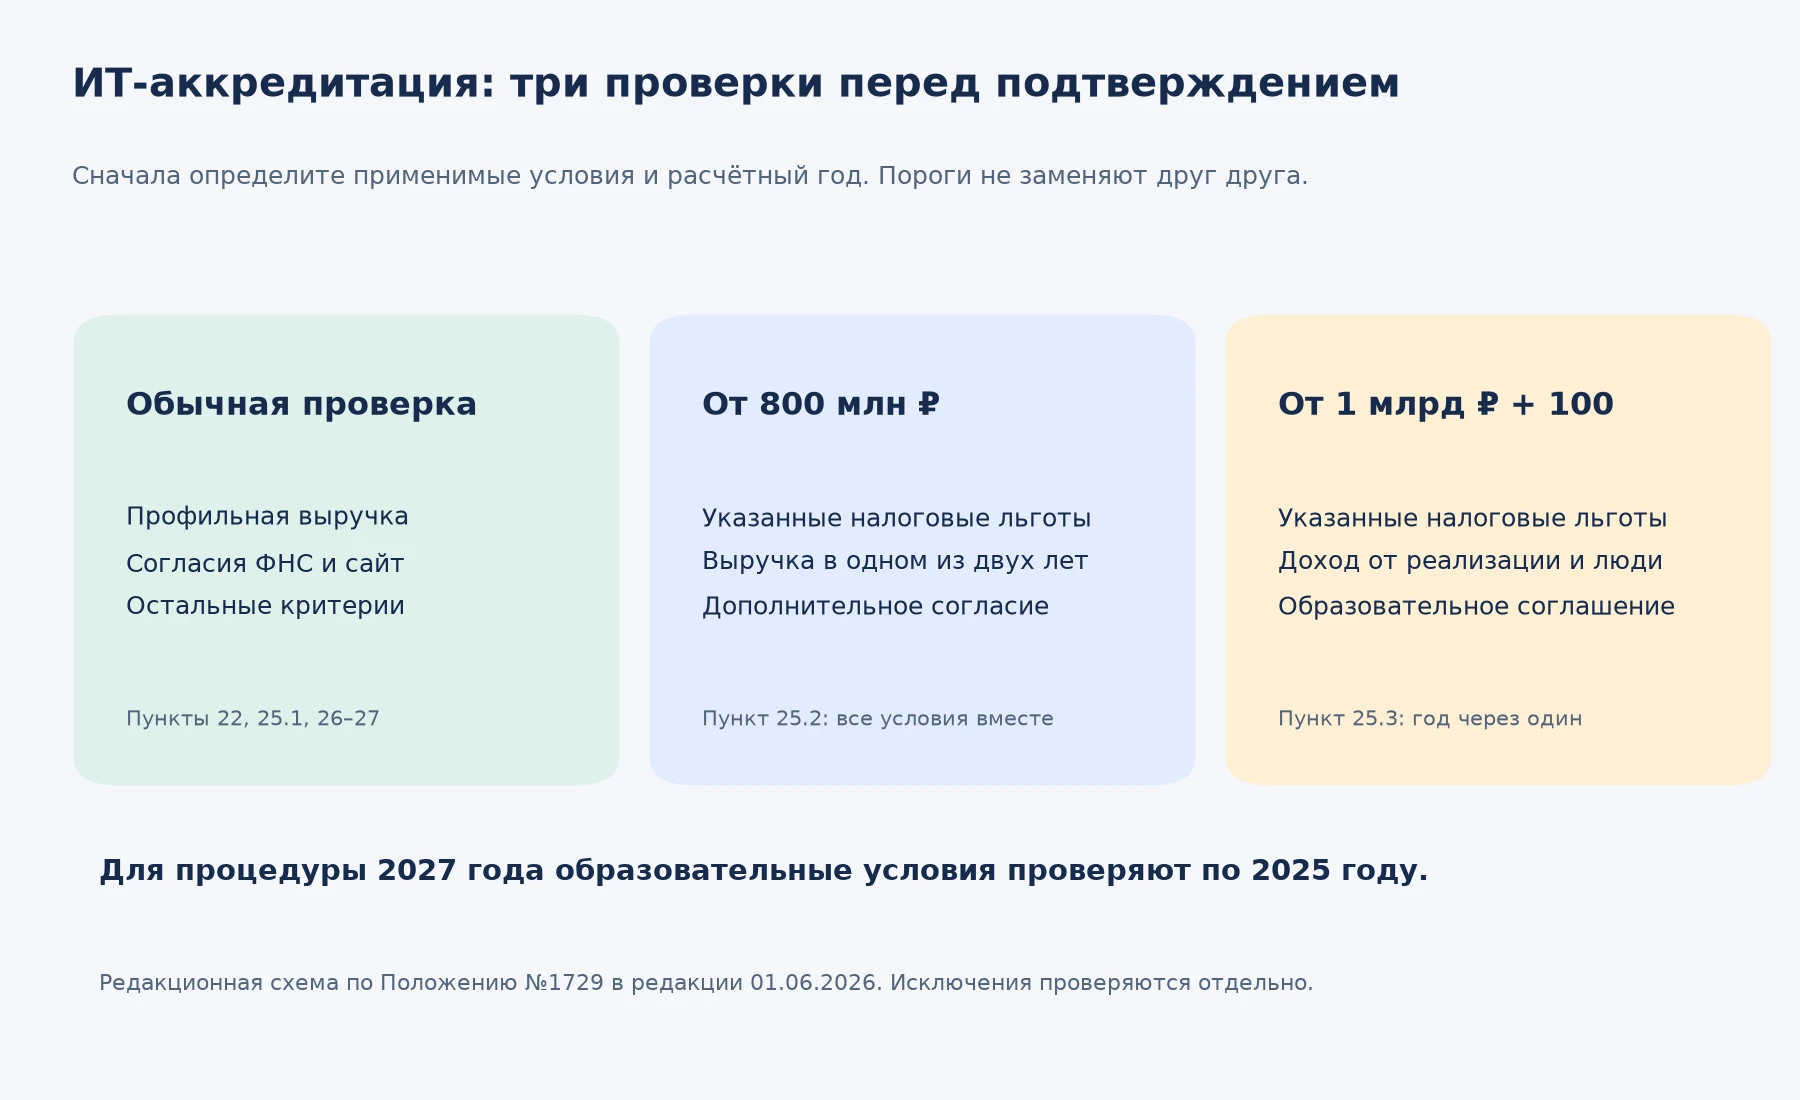
В частности, действующее согласие на раскрытие нужных сведений Минцифры следует проверить по сроку и составу данных. Наличие отправленной когда-то формы ещё не означает, что согласие продолжает действовать. По пункту 22 истечение срока или отзыв согласия может стать самостоятельным основанием для аннулирования. Применение пониженных тарифов не отменяет все обязанности компании: действующая редакция специально сохраняет проверки и необходимые согласия.
Внеочередная проверка по пункту 24 возможна не более одного раза в год. При плановой процедуре ведомство также вправе запросить дополнительные документы. Пункт 27 ограничивает срок их представления пятью рабочими днями со дня направления запроса. Назначьте сотрудника, который читает кабинет организации и передаёт такие сообщения бухгалтеру и юристу без задержки.
Почему ровно 30% выручки недостаточно
Для обычного случая подтверждения доля ИТ-выручки должна составлять более 30% выручки организации за соответствующий период по бухгалтерской отчётности. Это строгое неравенство: 30,00% не подходит. Период, специальные правила для недавно созданных компаний и исключения нужно определять по пунктам 25.1, 26 и 27, а не выбирать по самому удобному месяцу.
Посмотрим на условную компанию с общей годовой выручкой 100 млн рублей. При подтверждённой ИТ-выручке 31 млн доля равна 31%. Если после проверки договоров 5 млн нельзя отнести к профильной деятельности, числитель снижается до 26 млн, а общая выручка остаётся 100 млн. Получается 26%. Изменилось отнесение выручки к деятельности, а не арифметика.
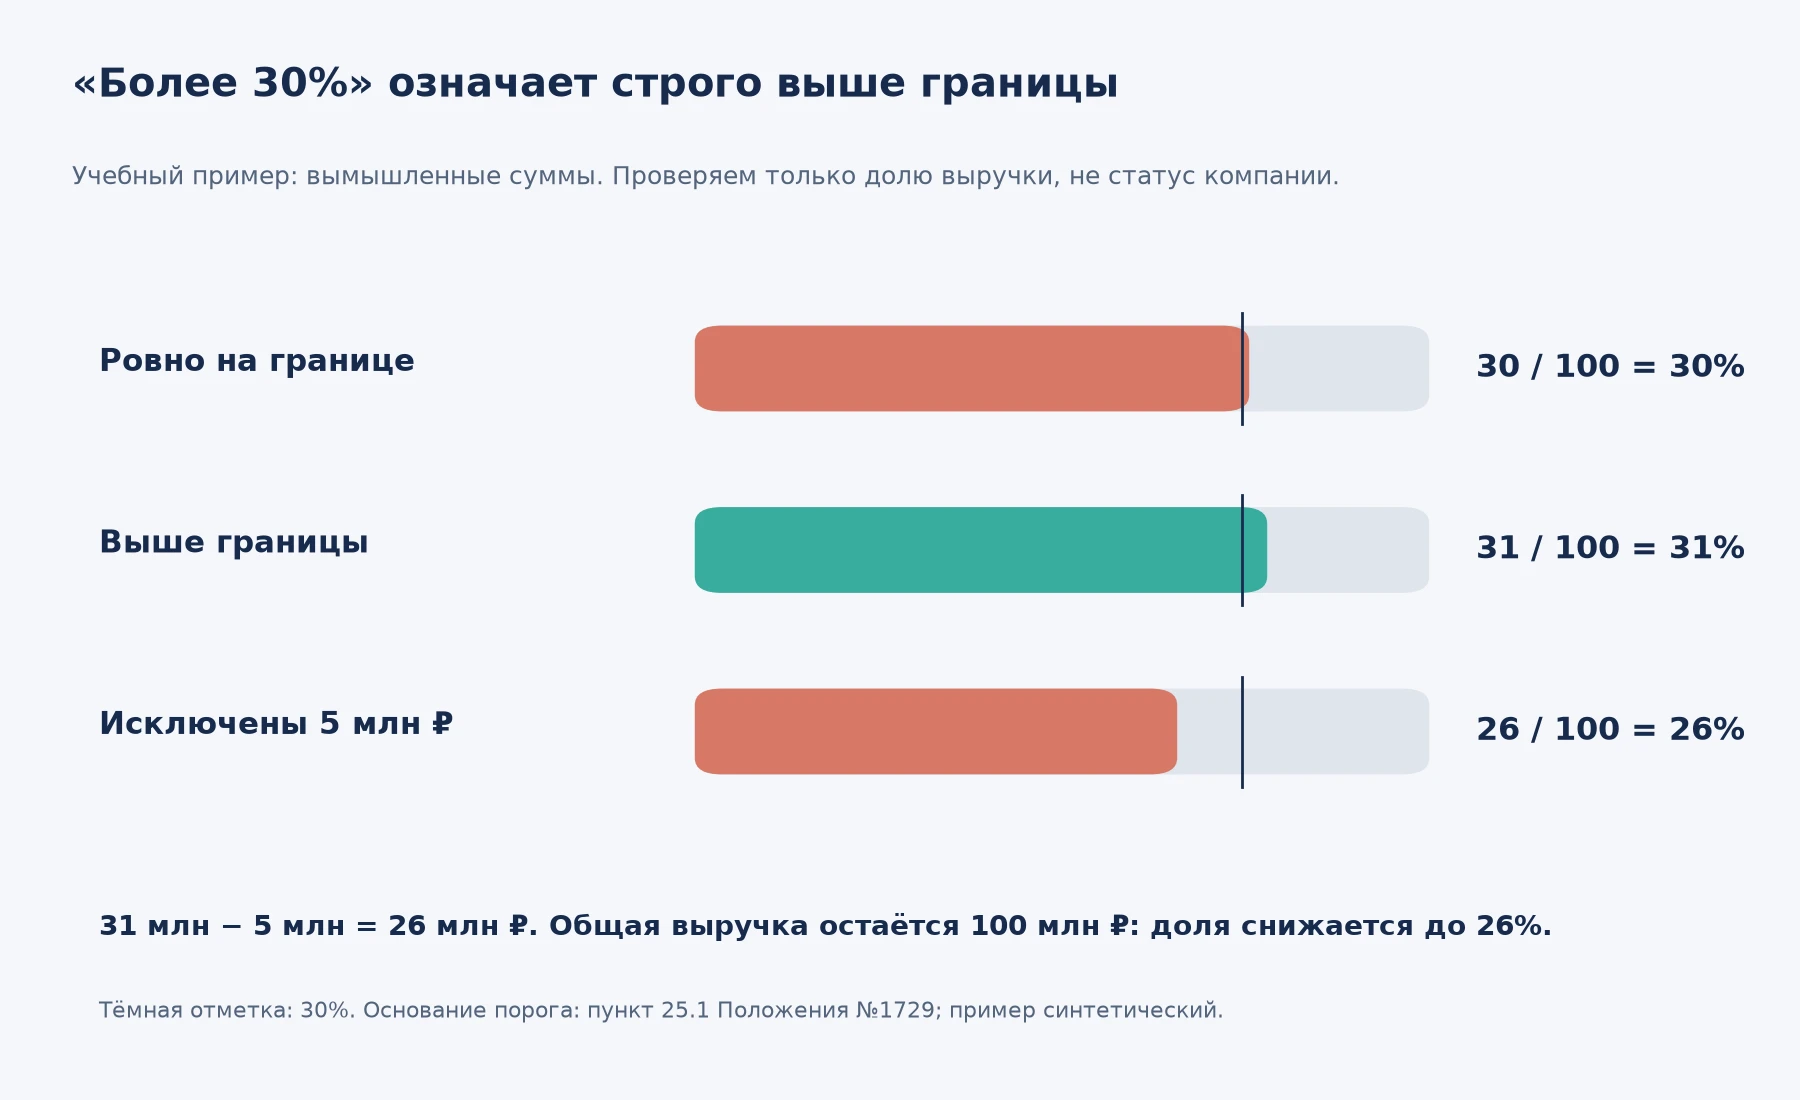
Скачать исходные числа и формулу в CSV. Формула: подтверждённая ИТ-выручка / общая выручка × 100%. Пример не описывает реальную компанию и не измеряет число организаций, которые могут потерять статус.
Каждую сумму связывайте с видом деятельности, договором, актами и бухгалтерским учётом. Короткого слова «ИТ» в назначении платежа недостаточно, чтобы обосновать классификацию. Не складывайте выручку разных юридических лиц для удобного процента и не подменяйте её доходами, рассчитанными по другому правилу для налогообложения.
Для самопроверки удобно вести таблицу: договор, предмет работ, вид ИТ-деятельности, сумма выручки за нужный год, подтверждающий документ и причина включения в расчёт. Спорную строку помечайте до подписания справки. Если исключение одной такой строки опускает результат ниже границы, проверьте её основание особенно внимательно. Дополнительный знак после запятой не исправляет ошибочную классификацию договора.
Два разных порога для крупных компаний
800 млн рублей. Пункт 25.2 предусматривает дополнительное согласие на раскрытие сведений для аккредитованных организаций, которые заявляли указанные в нём налоговые льготы за предыдущий год и имели выручку не менее 800 млн рублей в одном или каждом из двух предшествующих лет. Источник выручки здесь — ГИР БО. Одного достижения оборота недостаточно: нужно проверить весь набор условий пункта.
1 млрд рублей и 100 человек. По пункту 25.3 соглашение с образовательной организацией требуется при одновременном выполнении условий: применение перечисленных льгот, доходы от реализации по статье 249 НК РФ не менее 1 млрд рублей и средняя численность лиц, с выплат которым исчислены взносы, не менее 100 человек. Проверяют год, предшествующий году перед подтверждением. Например, для процедуры 2027 года этим годом будет 2025-й. Это не правило «каждая компания с оборотом от 800 млн обязана перечислить 3%».
Пункт 25.4 устанавливает минимум финансирования мероприятий по соглашениям: 3% средств, сэкономленных благодаря названным льготам за установленный расчётный год. Если условная подтверждённая экономия за нужный год составила 20 млн рублей, 3% равны 600 тыс. рублей. В реальной процедуре минимальный объём рассчитывает и доводит Минцифры на основании сведений ФНС; этот учебный пример его не заменяет.
Проверьте контрагента по соглашению, план мероприятий и подтверждение исполнения. Порядок заключения и оценки соглашений установлен приказом Минцифры №270 от 31.03.2026. Возможность работы через группу лиц описана отдельно в пункте 25.5. Простое перечисление денег без предусмотренных документов не доказывает исполнение всех требований.
Основные изменения этих обязанностей содержат постановление №1949 от 28.11.2025 и последующие поправки №673. Переходные сроки 2026 года нужно читать вместе с общими правилами.
Сайт тоже входит в проверку
Проверьте публичную страницу компании без входа в аккаунт. Приказ Минцифры №511 от 02.06.2025 требует реквизиты организации, основной ОКВЭД, коды ИТ-деятельности, описание товаров, работ или услуг и достоверную информацию об их стоимости с соблюдением правил об охраняемой законом тайне. Электронная почта и телефон указываются при наличии.
Дополнительные сведения зависят от деятельности: права на программы и способы их использования, применяемые языки и инструменты, идентификация продукта в реестре российского ПО, разрешение оператора фискальных данных. Не копируйте чужую карточку компании: сведения должны описывать ваши продукты и права. Сайт должен быть доступен круглосуточно, без требования регистрации и передачи персональных данных для чтения этих сведений.
Что подготовить в ноябре, чтобы не собирать всё весной
- Сохраните результат кампании 2026 года и свежую проверку статуса по ИНН.
- Сверьте предварительный расчёт профильной выручки с договорами и учётом. Отдельно запишите спорные суммы и основания их классификации.
- Проверьте согласия ФНС, собственников и публичный сайт. Назначьте ответственного за каждое расхождение.
- Для порогов 800 млн и 1 млрд рублей составьте отдельные расчёты с нужными годами и показателями. Для образовательной обязанности проверьте также численность, льготы и документы по соглашениям.
- Перед следующим заявлением обновите расчёты по окончательной отчётности и перепроверьте действующую редакцию норм.
Если нужна помощь с проверкой исходных документов, на странице сопровождения ИТ-аккредитации можно обсудить подготовку компании. Для первичного разбора полезнее ИНН, договоры и данные учёта, чем обещание «гарантированного продления». Решение принимает Минцифры.
Разделите работу между людьми, которые располагают исходными данными. Бухгалтер сверяет периоды, выручку и согласия; руководитель продукта описывает, что компания действительно разрабатывает или продаёт; юрист проверяет договоры и права; ответственный за сайт переносит согласованные сведения на публичные страницы. В итоговой папке должны сходиться одни и те же организация, продукт, период и суммы. Так расхождение между красивым описанием услуги и её бухгалтерским отражением можно обнаружить до запроса ведомства.
Как планировать 2027–2030 годы
При сохранении действующих правил разумно вести ежегодный цикл: учёт профильной выручки в течение года, сверка отчётности после его окончания, проверка согласий и сайта перед подтверждением. Для подпадающих под специальные условия компаний к этому добавляются соглашения и отчёт об их реализации. Это сценарий подготовки, а не утверждённый государством график новых ужесточений до 2030 года.
Альтернативный сценарий — изменение перечня деятельности, критериев, формы заявления или сроков. Повод пересмотреть план: опубликованный нормативный акт, официальный порядок ведомства либо изменение показателей самой организации. Проекты документов следует отслеживать отдельно; пока они не приняты, по ним нельзя объявлять новый обязательный срок.
Вопросы и ответы
Короткие ответы на вопросы, которые чаще всего возникают при подготовке документов и подаче заявки.
Нужно ли заново получать аккредитацию каждый год?
Плановое подтверждение уже имеющегося статуса и первичное предоставление аккредитации — разные процедуры. Не создавайте новую заявку на первичную аккредитацию вместо ответа на запрос по подтверждению. Сначала проверьте состояние организации и доступную процедуру в её кабинете.
Налоговые льготы освобождают от ежегодного контроля?
Общего освобождения нет. Пункт 27 действующей редакции предусматривает проверки организаций, применявших перечисленные пониженные тарифы и ставку. Состав проверок и документов зависит от конкретных условий; согласия ФНС также сохраняют значение.
У стартапа тоже обязательно должно быть больше 30% ИТ-выручки?
Пункт 27 содержит специальные исключения для части молодых организаций. Например, важны возраст менее трёх лет, выручка не более 1 млн рублей и включение в предусмотренный реестр в нужном качестве. Само слово «стартап» на сайте исключения не создаёт; нужно проверить все условия соответствующего абзаца.
Отсутствие одного документа сразу означает утрату статуса?
Нужно установить, какой документ отсутствует, какая обязанность применима и какое решение принято. Пункт 22 перечисляет основания аннулирования, а пункт 28 описывает принятие решения и исключение из реестра. Просроченный запрос нельзя считать безвредным, но и вывод об утрате статуса нельзя делать по одному скриншоту без проверки решения.
Доля 31% доказывает право на налоговые льготы?
Она показывает прохождение одного критерия аккредитации в обычном случае. Налоговую льготу проверяют отдельно по соответствующей статье НК РФ, составу доходов и остальным условиям. Расчёт из этой статьи не является налоговым заключением.
Можно ли подтвердить статус старой копией выписки?
Старая выписка подтверждает сведения на дату её формирования. Для текущей сделки или проверки получите актуальные сведения по тому же ИНН. Архивную копию сохраните для истории, не выдавая её за свежий результат.
Практическое решение
Проверим, как изменение касается вашей продукции
Сверим требование с вашим товаром, кодом ОКПД2 и статусом компании, покажем сроки и составим план подготовки документов. Состав и стоимость работ — после изучения задачи.
Тема: Досье радара: ИТ-аккредитация: как сохранить статус и подготовиться к 2027 году
+7 920 898-17-18


