
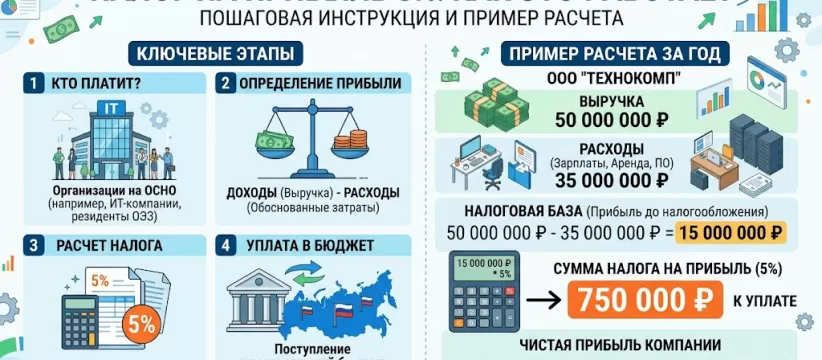
Налог на прибыль 5% для ИТ-компаний: как это работает и как не потерять льготу в 2026 году
Ставка налога на прибыль 5% вместо стандартных 25% — самая заметная льгота для аккредитованных ИТ-компаний, и одновременно самая рискованная в применении.
Ставка налога на прибыль 5% вместо стандартных 25% — самая заметная льгота для аккредитованных ИТ-компаний, и одновременно самая рискованная в применении.
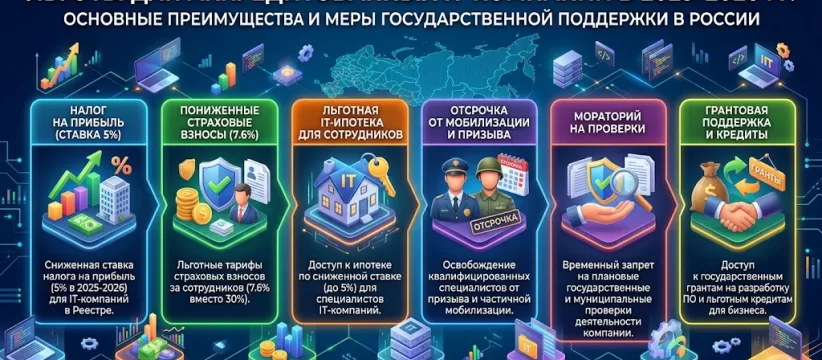
Большинство обзоров льгот для аккредитованных ИТ-компаний устроены как статичный список. Разбираем, что из льгот действует без изменений, а что перестало работать так, как раньше.
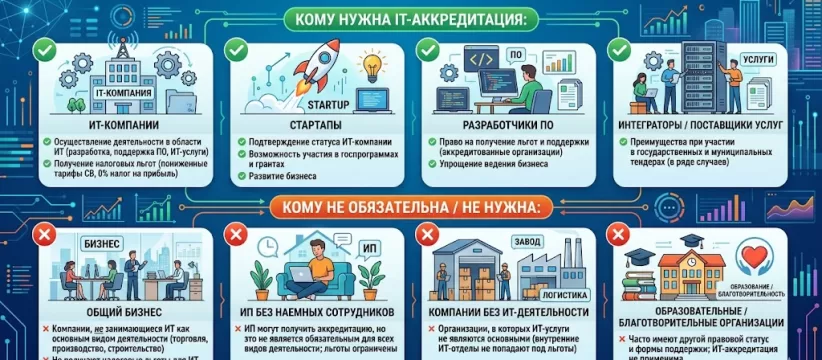
Разбираем, кому аккредитация даёт реальное преимущество, а кому недоступна или бесполезна. Отдельно — пограничные случаи: франчайзи, веб-студии, промышленные холдинги.
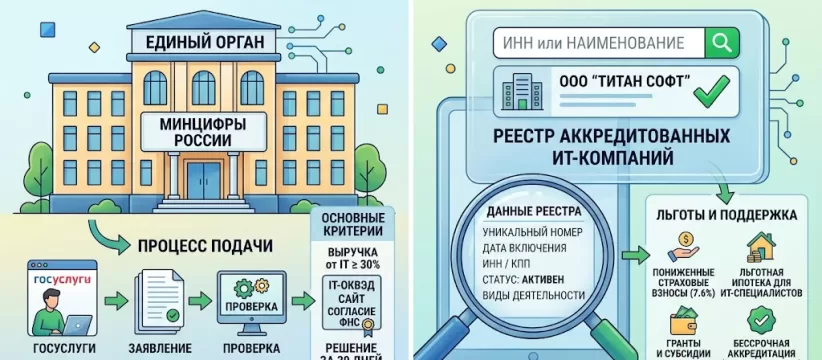
Минцифры выдаёт и ведёт реестр аккредитованных ИТ-организаций на основе данных, сверяемых с налоговыми органами. Разбираем реальную механику и как проверить статус контрагента.
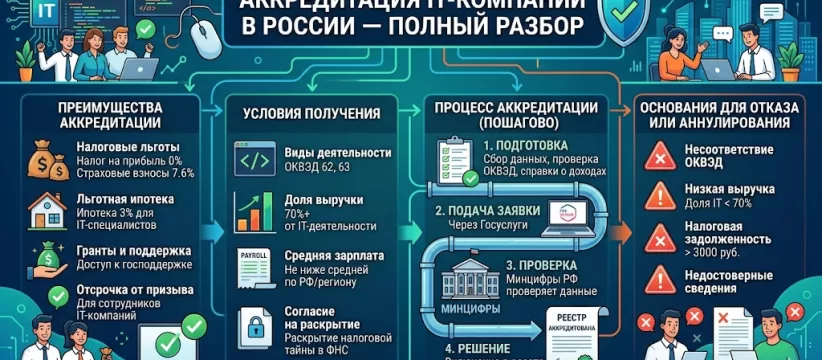
Постановление №1949 ввело новое требование для крупных ИТ-компаний: соглашение с вузом при доходе от 1 млрд рублей и штате от 100 человек. Разбираем условия и сроки.
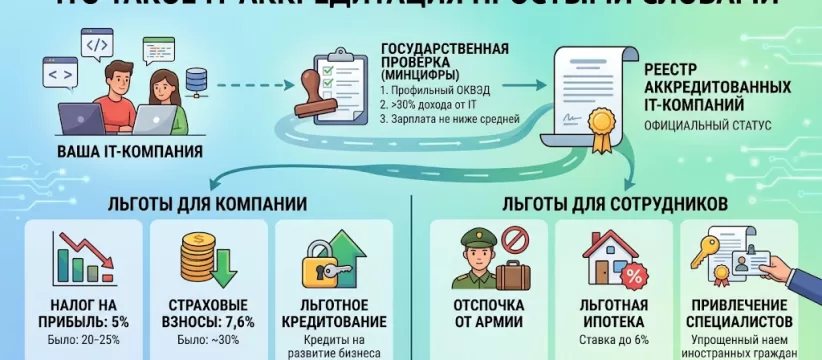
Разбираем, что такое ИТ-аккредитация простыми словами: кто вправе её получить, чем она отличается от реестра ПО и три практические причины оформить статус.
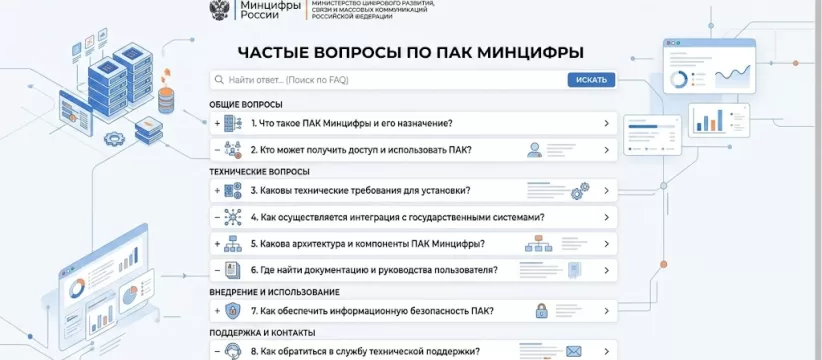
Отвечаем на частые вопросы о реестре ПАК с опорой на подтверждённые нормы: импортные компоненты, кобрендинговые продукты, связь с порогами ИТ-аккредитации.
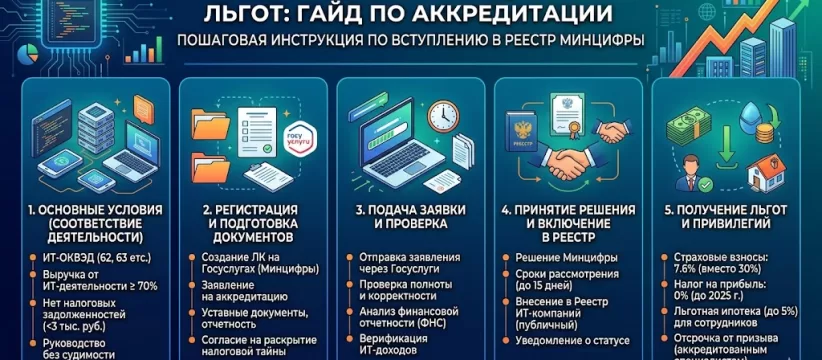
Аккредитация ИТ-компании и право на налоговые льготы завязаны на разные пороги профильной выручки — 30% и 70%. Разбираем ставки, ежегодное подтверждение и для кого статус реально окупается.
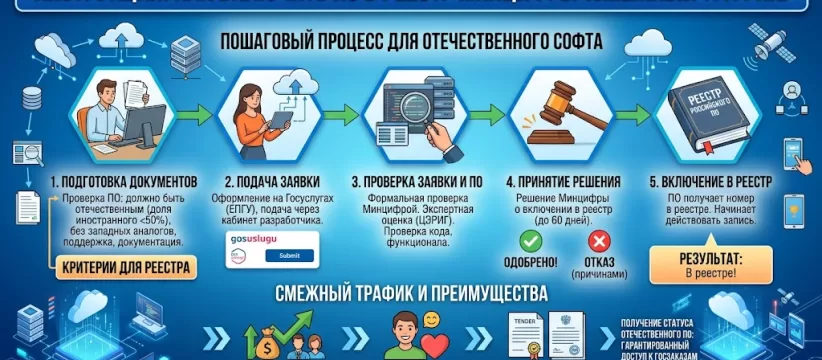
Пошаговое руководство по регистрации программного обеспечения в реестре Минцифры: критерии по постановлению №1236, документы, порядок подачи и связь с последующей регистрацией ПАК.
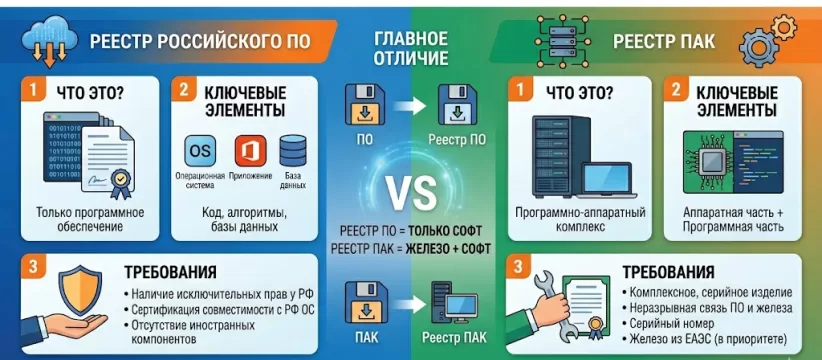
Реестр ПО и реестр ПАК — части одной системы по постановлению №1236, а не два конкурирующих варианта. Разбираем последовательность подачи и куда физически направлять документы.